バンドルカード:Visaカードに後払いチャージ!Visa対応の分析: Appwee
家計を一緒に管理していると、日用品の買い足しや家族のちょっとした用事で「誰のカードを使う?」「あとでどう精算する?」と迷うことがあります。そんな場面で私が便利だと感じるのは、普段の銀行口座やクレジットカードとは分けて使えるプリペイドカードです。バンドルカードは、アプリからVisaプリペイドカードを作って使うファイナンスアプリ。家族で使うなら、便利さだけでなく、誰のアカウントで、誰がチャージや支払いを管理するのかを先に決めておくのが大切です。
家族の買い物に使うなら、まず役割を決めたい
共有するのはアカウントではなく、使い方のルール
たとえば、家族の誰かが仕事帰りに洗剤や食材を買い足すとき、専用の支払い手段があれば、普段使いのクレジットカードを渡す必要がありません。購入を頼む側は必要額を意識しやすく、使う側も、預かったカードで何を買うのかを整理できます。私なら、日常の共通支出と個人の買い物を混ぜたくないときに、プリペイドという仕組みを候補にします。
ただし、アプリやカードを家族全員で共有する前提にはしないほうが安心です。誰がアカウントを管理し、誰が実際にカードを使うのかを曖昧にすると、チャージした人と支出を把握する人が食い違うことがあります。購入を頼むときは、用途と使ってよい金額を言葉で決め、利用後にレシートや購入内容を共有する。こうした小さな手順が、家計の行き違いを防ぎます。
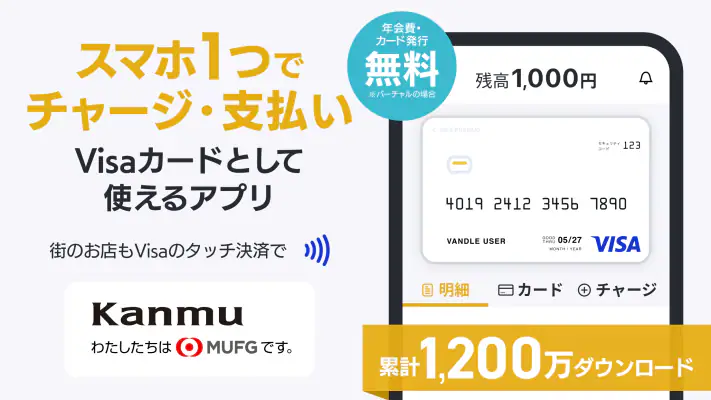
このアプリは三菱UFJフィナンシャル・グループのカンムが運営しており、審査なしで作れるVisaプリペイドカードとして案内されています。Visaのタッチ決済にも対応しているので、店頭でカードを使いたい人にも選択肢になります。ただ、プリペイドカードはクレジットカードと同じものではありません。使える残高を用意してから支払うのが基本の考え方で、後払いチャージを利用する場合は、その条件や支払いの流れをアプリ内で確認してから使うのが堅実です。
最初の設定は、使う人と管理する人を分けて考える
導入時に私が重視したいのは、カードを作ることよりも、管理の境界線を決めることです。誰が登録や残高管理を担当するのか、スマートフォンを操作するのは誰か、支払い後の確認はどうするのか。家族で相談してから始めれば、「カードを使ってよいと思った」「チャージも相手が済ませたと思った」といった思い込みを減らせます。
また、共有端末でアプリを扱う場合は、端末を使える人とアカウントの持ち主が同じとは限らないことを意識してください。ログイン状態や画面を他の人が見られる環境では、残高や取引に関わる情報を誰が確認できるのか、家庭内で話しておく価値があります。私は、端末を貸すことと支払い手段を共有することを、別の判断として扱います。端末を一時的に渡しても、アカウントの操作まで任せる必要はありません。
使い始める際には、チャージ方法やカードの使い方を、管理する人だけでなく実際に使う人も把握しておくとスムーズです。とくに後払いチャージは、手元の残高をその場で補う方法とは性質が異なります。便利さだけで選ばず、利用可能な条件、返済や支払いの手順、費用が発生する場合の扱いを確認してから判断しましょう。具体的な条件は、利用時に表示される案内を基準にするのが安全です。
立て替えや精算の連絡をシンプルにする
家族で使う場合、カードそのものよりも、支出をどう共有するかが使い勝手を左右します。たとえば、共通の買い物に使ったら、その日のうちに用途と金額を伝えるというルールを作るだけでも、後から明細を見て推測する手間を減らせます。私は、買い物を頼むときに「何を買うか」「予算はいくらか」「残った分はどうするか」をまとめて伝える方法が実用的だと思います。
一方で、複数人が同じ支払い手段を使うと、明細だけでは購入者や目的が分かりにくくなることがあります。アプリの記録があれば家計簿の代わりになる、と決めつけるのではなく、家庭内で必要なメモやレシート共有を組み合わせるのがおすすめです。誰が使ったかをその都度記録すれば、月末に「この支払いは何だった?」と確認し合う負担を抑えられます。
バンドルカードの累計ダウンロード数は1,500万を超え、無料で始められるアプリとして広く使われています。評価は平均4.3で、評価数はおよそ4万8,000件です。数字だけで自分に合うかは決まりませんが、利用者の多さは、プリペイドカードをアプリで管理する方法が身近な選択肢になっていることを示しています。私なら、まず自分の買い物で小さく試し、操作や残高の把握に納得してから家計の用途に広げます。
年齢に応じた説明と、信頼の置き方
対象年齢は3歳以上とされていますが、年齢表示だけで子どもが単独で使える、あるいは家庭向けの管理機能があると受け取るのは避けたいところです。実際に使えるかどうかは、登録や利用に関する案内を確認し、保護者が判断してください。子どもに支払いを任せるなら、カードで何ができるかだけでなく、チャージは現金ではないこと、後払いを選ぶと後で支払いが必要になることも、年齢に合わせて説明したいです。
ギャラリー
私は、子どもに渡す場合ほど「必要なときに使っていい」ではなく、「この買い物に限って使う」と目的をはっきりさせます。使った後に残高や購入内容を一緒に確認することも、金額の感覚を身につける助けになります。アプリの年齢区分は、家族の監督や説明の代わりにはなりません。保護者が責任を持って利用方法を決められない場合は、子どもにカードを持たせず、保護者自身が決済するほうがよいでしょう。
また、アプリのアカウントを家族で使い回す方法は、管理の簡略化に見えて、誰の支出なのかを分かりにくくするおそれがあります。パスワードや端末の扱いを安易に共有せず、カードを使う人には必要な範囲だけを任せるのが無難です。とくに後払いを使うかどうかは、家族の中でも管理責任を持つ人が決め、利用者全員が支払いの仕組みを理解している状態にしておきたいです。
クレジットカードや現金と比べたときの向き不向き
一般的なクレジットカードと比べると、プリペイドは支出の枠を意識しやすく、普段のカードを人に預けたくないときにも選びやすい方法です。Visa対応の支払い手段として使えるため、カード決済をしたいけれど、日常のメインカードとは分けたい人にも向いています。ただし、クレジットカードのように後払いを前提に家計全体を管理したい人には、プリペイドの性質が合わないことがあります。後払いチャージを使う場合も、通常のクレジットカードと同じ条件だと思い込まず、内容を確認してください。
現金と比べると、支払いをカードで済ませられる点は便利です。一方、現金なら手渡した金額がそのまま使える上限になりますが、アプリ型のカードではチャージと利用状況の確認が必要です。家族の共同財布を現金で運用していて困っていないなら、無理に切り替える理由はありません。反対に、現金の受け渡しや立て替えの記録が煩雑なら、カード利用と家庭内の連絡をセットで整えることで、管理をしやすくできる可能性があります。
利用者の幅広さを示す目安として、レビューはおよそ1万5,000件あります。アプリはファイナンス分野に分類され、現在のバージョンは2026.38.0、対応する最小OSは9です。新しい機能や画面の変更に合わせて操作が変わることもあるため、家族で使うときは、実際に操作する人が自分の端末で最新の案内を確認するのが確実です。アプリの更新後に使い方を再確認する習慣も、共有利用では役立ちます。
家庭で採用する前に確認したいこと
私がこのアプリを勧めやすいのは、家計の共通支出を分けて見たい人、店頭でVisaのタッチ決済を使いたい人、クレジットカードをそのまま家族に渡すのは避けたい人です。審査なしで作れる点も、カードを用意する際の心理的なハードルを下げます。ただし、利用可能なサービスやチャージ方法は自分の目的に合うか確かめ、後払いを含む選択肢は慎重に扱うべきです。
逆に、家族全員の支出を自動で一元管理したい人、購入者ごとの記録を細かく残したい人、利用前の相談なしで複数人に自由に使わせたい人には、期待と実際の運用がずれるかもしれません。共有カードだけで家計管理まで解決するのではなく、家計簿アプリや家庭内の記録方法と併用するほうが適しています。支払い後に誰が確認するか決められない家庭では、まず現金や個人カードでの立て替えルールを整えるほうが先です。
運営元はKanmu, Inc.で、アプリ自体は無料です。ただし、アプリが無料であることと、すべての利用方法に費用がかからないことは別です。チャージや支払いに関する条件は、利用を決める前に画面の説明を読み、自分の使い方に関係する点を確認してください。私は、費用や後払いの仕組みを家族に説明できないまま使い始めることはおすすめしません。
家庭で使うなら、まず管理者を一人決め、少額の共通の買い物で試し、利用後の連絡方法まで確認してから続けるのが現実的です。便利さを支えるのは、カードよりも明確な役割分担だと私は感じます。アプリで支払いを分けたい人には頼れる候補ですが、自由な共有や自動的な家計整理を期待する人には別の方法が向いています。ルールを決めて使える家庭なら、バンドルカードは日々の買い物を整理するための実用的な選択肢になるでしょう。
バンドルカード:Visaカードに後払いチャージ!Visa対応 メリットとデメリット
- アプリ内でカード残高や利用履歴を確認でき、支出を把握しやすい
- Visa加盟店で使えるため、ネットショッピングの支払いに利用しやすい
- カード番号や有効期限をアプリで確認でき、発行後すぐに使い始めやすい
- 年齢や審査の条件が比較的シンプルで、カードを作りやすい
- チャージ方法が複数あり、自分に合った方法を選びやすい
- 後払いの利用には手数料がかかる場合があり、事前確認が必要
- 後払いの利用可能額は審査や利用状況によって異なる
- 実店舗ではバーチャルカードだけで支払えず、リアルカードが必要な場合がある
- 一部の加盟店やサービスではVisaカードでも利用できないことがある
- 後払いを使いすぎると、支払い負担や遅延のリスクが高まる
バンドルカード:Visaカードに後払いチャージ!Visa対応 よくある質問
バンドルカードとはどのようなアプリですか?
バンドルカードは、アプリから発行できるVisa対応のプリペイドカードです。審査や年齢制限などの条件はカードの種類や利用状況によって異なりますが、基本的にはアプリでカードを作成し、残高をチャージして支払いに使う仕組みです。ネット決済を中心に、カード情報を入力できるVisa加盟店で利用できます。利用前に対応店舗や最新の利用条件を確認しましょう。
後払いチャージは誰でも利用できますか?
後払いチャージは、チャージした金額を後日支払える便利な機能ですが、すべての利用者が必ず使えるわけではありません。利用可能かどうかやチャージできる金額は、本人確認の状況、利用履歴、サービス側の審査・設定などによって変わる場合があります。手数料や支払期限も申し込み前にアプリ内で確認し、期限を守って無理のない金額を利用してください。
バンドルカードは実店舗でも使えますか?
利用できる場所は、発行するカードの種類によって異なります。アプリ上のバーチャルカードは、カード情報を入力できるオンラインのVisa加盟店で使う形式が基本です。実店舗での支払いには、リアルカードの発行や対応する決済方法が必要になることがあります。また、Visa加盟店であっても一部の店舗・サービスでは利用できない場合があるため、カードの種類と利用条件を事前に確認してください。
チャージや支払いには手数料がかかりますか?
チャージ方法やカードの種類、利用するサービスによって手数料が発生する場合があります。特に後払いチャージやカード発行、残高の払い戻しなどは、条件や費用を確認してから手続きすることが大切です。手数料は変更される可能性もあるため、古い紹介情報だけで判断せず、チャージ画面や公式の案内に表示される最新の金額を確認してから利用しましょう。
ダウンロード前に確認しておくべき注意点はありますか?
まず、利用する端末がアプリの対応OSを満たしているか、公式ストアの掲載情報で確認してください。登録には電話番号などの情報が必要になる場合があり、本人確認やカード発行には別途手続きが求められることもあります。プリペイド式のため、残高が不足すると支払いが完了しないことがあります。後払いを使う場合は支払期限と費用を把握し、アカウント情報やカード情報も安全に管理しましょう。

ダウンロード